


تقرير الصباح وتوقعات جلسة تداول البورصة المصرية - ١٦ أكتوبر ٢٠٢٦
البصيرة الصباحية للبورصة المصرية والتحليل الاقتصادي الكلي - ١٦ أكتوبر ٢٠٢٦
المقدمة الصباحية
تتجه الأنظار صباح اليوم الخمسة عشر من أكتوبر إلى جلسة تداولات البورصة المصرية وسط أجواء من التباين الحذر بين المؤشرات الكبرى والأوسع، في وقت يستمر فيه الدولار الأمريكي في تسجيل مستويات تاريخية أمام الجنيه، مما يفرض ضغوطاً تضخمية وتحديات على القطاعات المستوردة. يترقب المستثمرون قراءة تحركات السياسة النقدية كل من البنك المركزي الأوروبي واتحاد الاحتياطي الفيدرالي، في حين تواصل الحكومة المصرية برنامجها الإصلاحي المتمثل في ضبط دعم الطاقة وتثبيت الأسعار العادلة للمحاصيل الاستراتيجية. يركز هذا التقرير على المحفزات الكلية، مستويات الأسعار المستهدفة، وتوقعات افتتاح الجلسة بناءً على التحركات الليلية للأدوات المالية العالمية والمحلية.
الوضع الاقتصادي العالمي والمحلي
على الصعيد الدولي، أظهرت بيانات التضخم الأمريكي لشهر سبتمبر ارتفاعاً غير متوقع عند 6.3%، مما عزز توقعات الأسواق بضغوط مستمرة على الفيدرالي الأمريكي وإدامة التيس . سجلت عوائد سندات الخزانة أجل عشر سنوات هبوطاً حاداً عقب التصريحات الأخيرة من مسؤولي الفيدرالي التي أشارت إلى احتمالية تمديد دورة التيسيس، في وقت تراجعت فيه الأسهم الأمريكية بشكل حاد مع بيع واسع في قطاع الرقائق بقيادة شركة إنفيديا، وانخفض المؤشر نازداك بأكثر من نقطة واحدة. في المقابل، صعدت الأسواق الأوروبية بدعم من قطاع البنوك، في حين ارتفع سعر الذهب بأكثر من 1.7% مع بحث المستثمرين عن ملاذ آمن وسط تقلبات العملات والعوائد.
على الصعيد المحلي، أكد سميح ساويرس أن السوق العقارية تمر حالياً بموجة تصحيح ضرورية، وأن بقاء الكبار في القطاع هو الضامن للاستقرار، في حين أعلنت وزارة المالية عن سداد مستحقات تصديرية بقيمة ثمانية مليارات جنيه لصالح 2054 شركة، وهو ما سيعزز التدفقات الدولارية غير الن - . كما قررت لجنة التسعير التلقائي للبترول تثبيت أسعار المنتجات البترولية دون تغيير، في إطار سياسة الحد من الضغوط التضخمية وحماية القوة الشرائية للمواطن. فيما أعلنت وكالة الطاقة الدولية عزمها ضخ 20 مليون برميل من الديزل إلى الأسواق العالمية بهدف كبح الارتفاعات الحادة في الأسعار، في وقت تدير فيه الدولة ملف تحديد أسعار عادلة لتوريد القمح والمحاصيل الاستراتيجية تحضيراً للموسم القادم.
وسجل مؤشر البنك المركزي المصري للدولار ارتفاعاً جديداً مستوياته، حيث بلغ السعر في تعاملات الصباح نحو 53.50 جنيه للبيع في عدد من البنوك الرئيسية، في وقت أعلنت فيه الحكومة عن بدء صرف شهادات الإيداع الجديدة لأسهم "مجموعة دانجوتى" والتي من المتوقع أن تجذب تدفقات أجنبية ضخمة عبر هيكل شهادات الإيداع المصرية (EDR). بالإضافة إلى ذلك، اللجنة العليا للرقابة المالية تستعد لإطلاق آلية البيع على المكشور ( ) في الأسابيع القادمة، مما سيوفر أدوات تحوط جديدة للمستثمرين المؤسسيين.
تحركات الدولار والعائدات الدولية
شهد الجنيه المصري خسائر متتالية أمام العملة الأمريكية خلال الأسبوع الماضي، مسجلاً ارتفاعاً بلغ نحو 1.99% مقابل الدولار، ليقترب من حاجز 53.50 جنيه في البنوك الحكومية والخاصة، في وقت أظهرت فيه بيانات صندوق النقد الدولي تحسناً في المؤشرات الكلية للدولة رغم البيئة الخارجية المشددة. تأتي هذه التحركات في سياق استمرار تفوق الدولار في الأسواق العالمية مدعوماً ببيانات تضخم أمريكية تجاوزت التوقعات، مما يدعم سياسة التيسيس المشددة للفيدرالي.
من ناحية العوائد، سجلت عوائد سندات الخزانة الأمريكية أجل عشر سنوات تراجعاً مؤقتاً عقب البيانات الأخيرة، إلا أن التوقعات تشير إلى بقاء العوائد عند مستويات مرتفعة خلال الربع الرابع من العام، مما يبقي الضغوط على الأسواق الناشئة ومنها مصر. في المقابل، استقر سعر الأونصة الذهبية العالمية حول مستويات 1,950 دولار للأوقية مع تزايد الطلب على الملاذ الآمن، في حين سجل الذهب في مصر مستويات جديدة تتجاوز 6,200 جنيه للجرام من عيار 21، مدعوماً بضعف العملة المحلية وارتفاع تكلفة الاستيراد.
تتجه الأنظار أيضاً نحو اجتماع الفيدرالي القادم، حيث من المرجح أن يتم الإبقاء على أسعار الفائدة دون تغيير إلا إذا طرأت بيانات اقتصادية جديدة تبرر تعديل المسار. وعلى الصعيد المحلي، يواصل البنك المركزي المصري تنسيق السياسات المالية والنقدية مع وزارة المالية لتلجم معدلات التضخم، التي لا تزال عند مستويات مرتفعة لكنها أظهرت علامات تباطؤ في سبتمبر الماضي.
تحليل المؤشرات الرئيسية


في ختام الجلسة الماضية، صعد مؤشر EGX30 بنسبة 1.52% ليغلق عند 52,273.34 نقطة، مدعوماً بأسهم الثقل والبنوك، في حين انخفض مؤشر EGX70 بنسبة 2.74% مواصلاً موجة التصحيح التي ألمت بالسوق الأوسع. يعكس الأداء الفرق بين القطاعات التي تمتلك أصولاً بالعملة الأجنبية والقطاعات المحلية المعتمدة على الإيرادات بالعملة المحلية، حيث استفاد القطاع المصرفي من تق الدولار، في حين تعرضت أسهم العقارات والضغط من ارتفاع تكاليف البناء والدعم الدولاري.
بلغت السيولة السوقية نحو 877 مليون جنيه، أسهم فيها قطاع البنوك بنسبة 12.46% من إجمالي التداولات، في حين استحوذت الأسهم ذات التقييمات العادلة على انتباه المحللين، وسط توقعات باستمرار التباين بين المؤشرين الرئيس والأوسع خلال الجلسة الحالية. يراقب المحللون مستويات 51,800 نقطة كدعم رئيسي للمؤشر الرئيسي، في حال كسرها قد تشهد ضغطاً بيعياً إضافياً، في حين يمثل كسر 53,000 نقطة مقاومة نفسية مهمة قد تفتح الباب لمزيد من الصعود المختار.
تحليل الأسهم المحورية

شركة سي آي بي (COMI)
تتجه أنظار السوق نحو سهم "سي آي بي" في ضوء الأنباء عن انتقال مساهمين ك كبرى نحو شهادات الإيداع الأجنبية، وهو ما يُتوقع أن يعزز السيولة ويجذب مستثمرين دوليين، سيما مع تقوية الدولار وتحسن الهوامز البنكية. تشير المؤشرات الفنية إلى احتمالية اختبار السهم لمستويات مقاومة جديدة، في حال تأكيد تدفقات الشراء الأجنبية قد تشهد الأسهم مساراً تصاعدياً مدعوماً بتحسين نسب التوزيع والربحية.
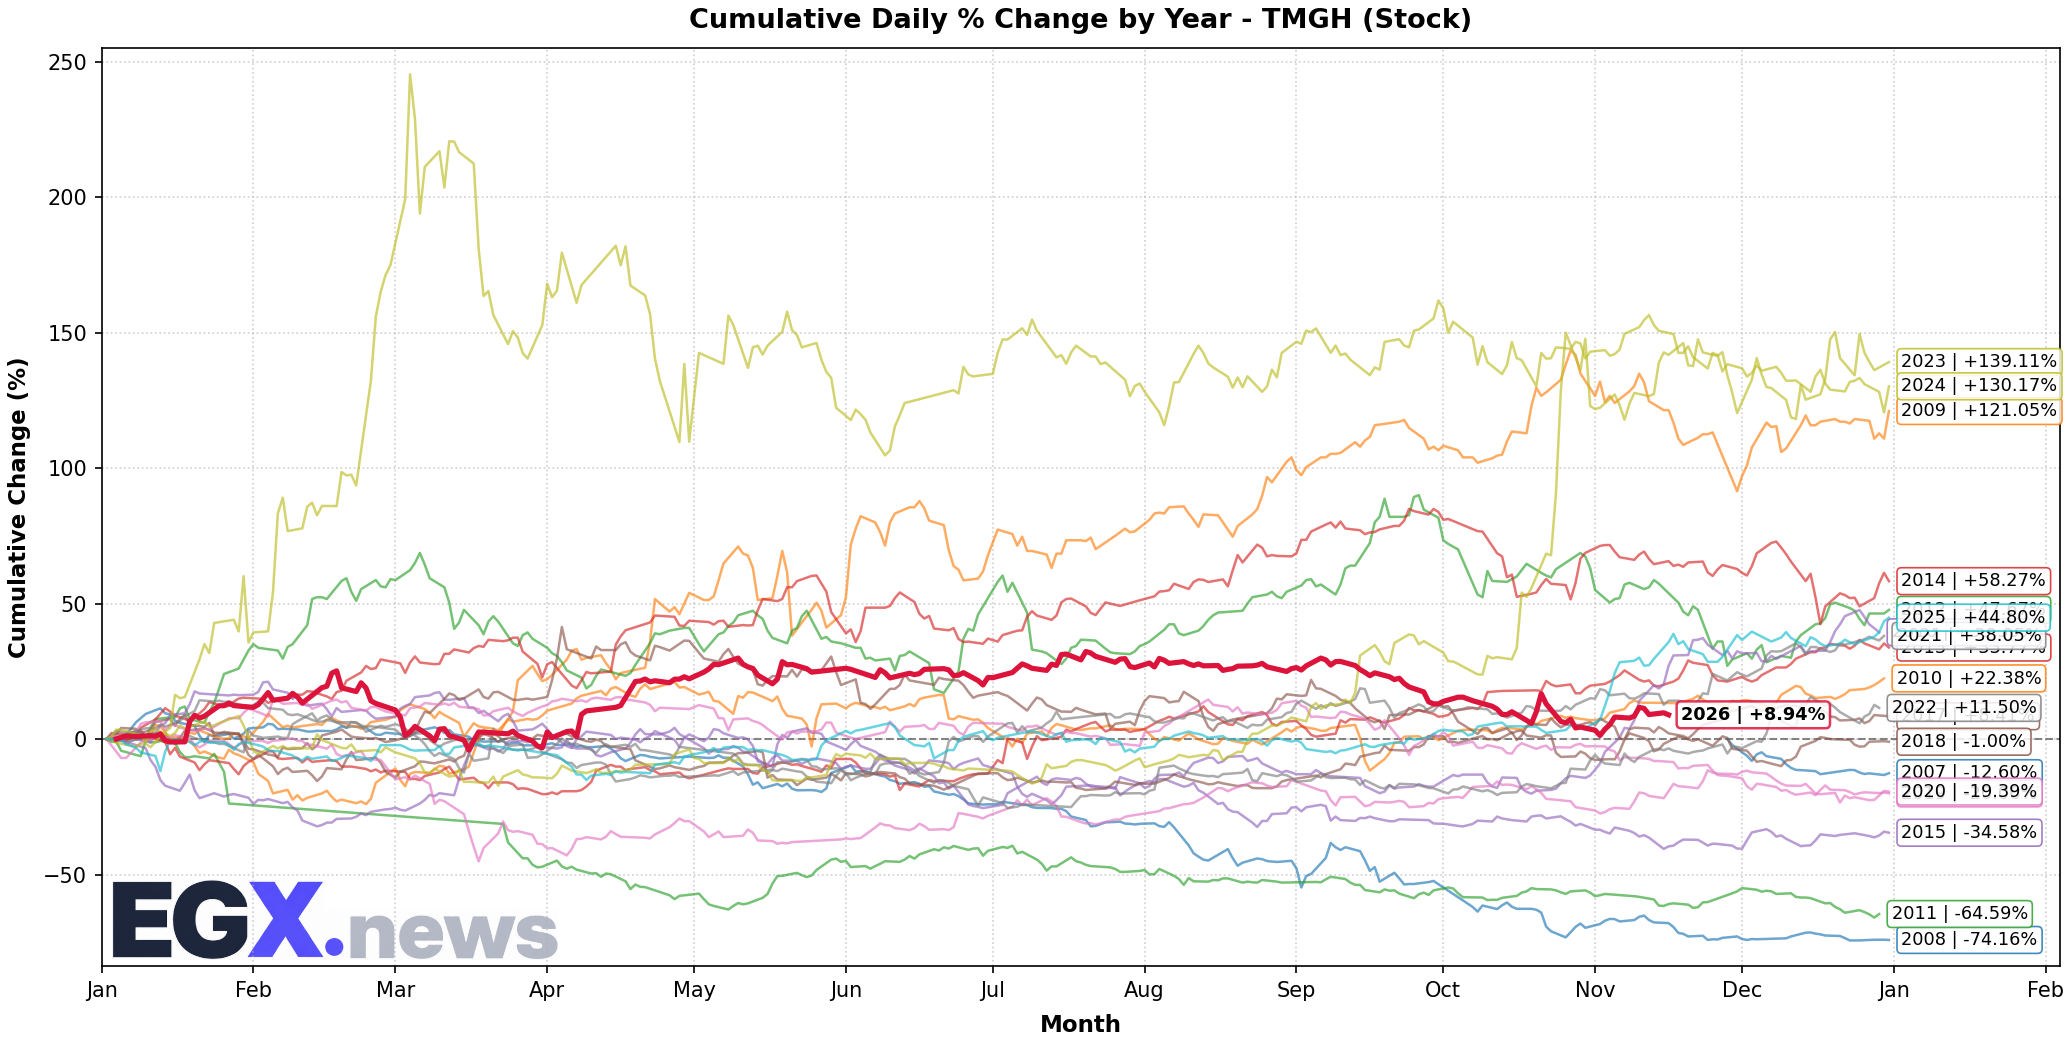
مجموعة طلعت مصطفى (TMGH)
يهيمن على المشهد العقاري تصحيح ناقد وفق تصريحات ساويرس، حيث يواجه السهم ضغوطاً من مستويات الدين المرتفعة وتأخر عجلة المبيعات، في وقت ترتفع فيه تكلفة مواد البناء بالدولار. يُنصح المستثمرون بالحذر من التقلبات الحادة، والتركيز على الشركات الفرعية ذات التدفقات النقدية الإيجابية والمستويات المستدامة من المبيعات، في وقت تبحث فيه الحكومة عن أسعار عادلة للمحاصيل الاستراتيجية قد تنعكس إيجاباً على القطاع العام المرتبط.
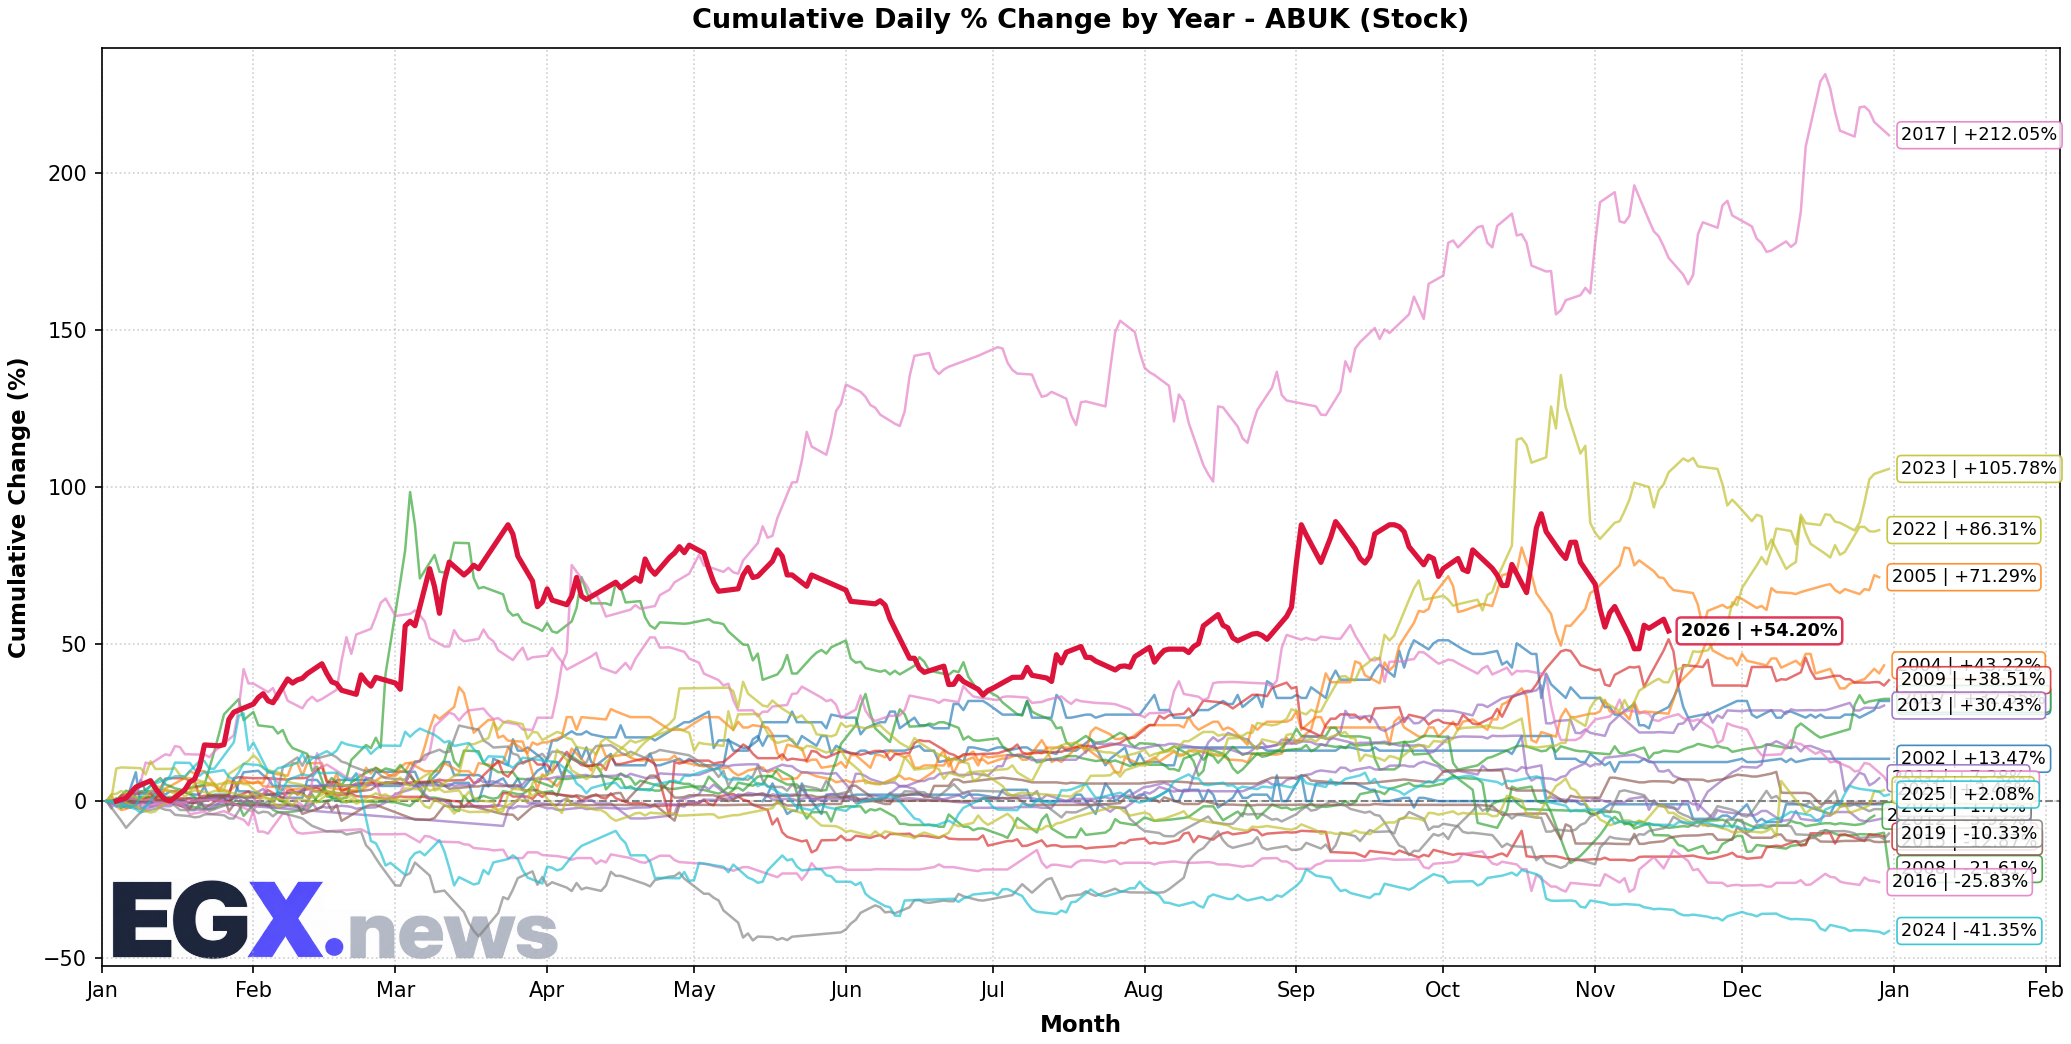
شركة الدلتا للأغذية والصناعات (ABUK)
تواصل الأسهم الغذائية والصناعية مسار استقرارها النسبي، مدعومة بطلب محلي ثابت وقدرة على نقل الأسعار استجابة لتقلبات العملة. يحافظ السهم على مستويات دعم قوية، في حين تشكل أي انتكاسات في أسعار المواد الخام تحدياً هامش الربحية، لكن التفاؤل يظل مدعوماً من ثبات الطلب الاستهلاكي.
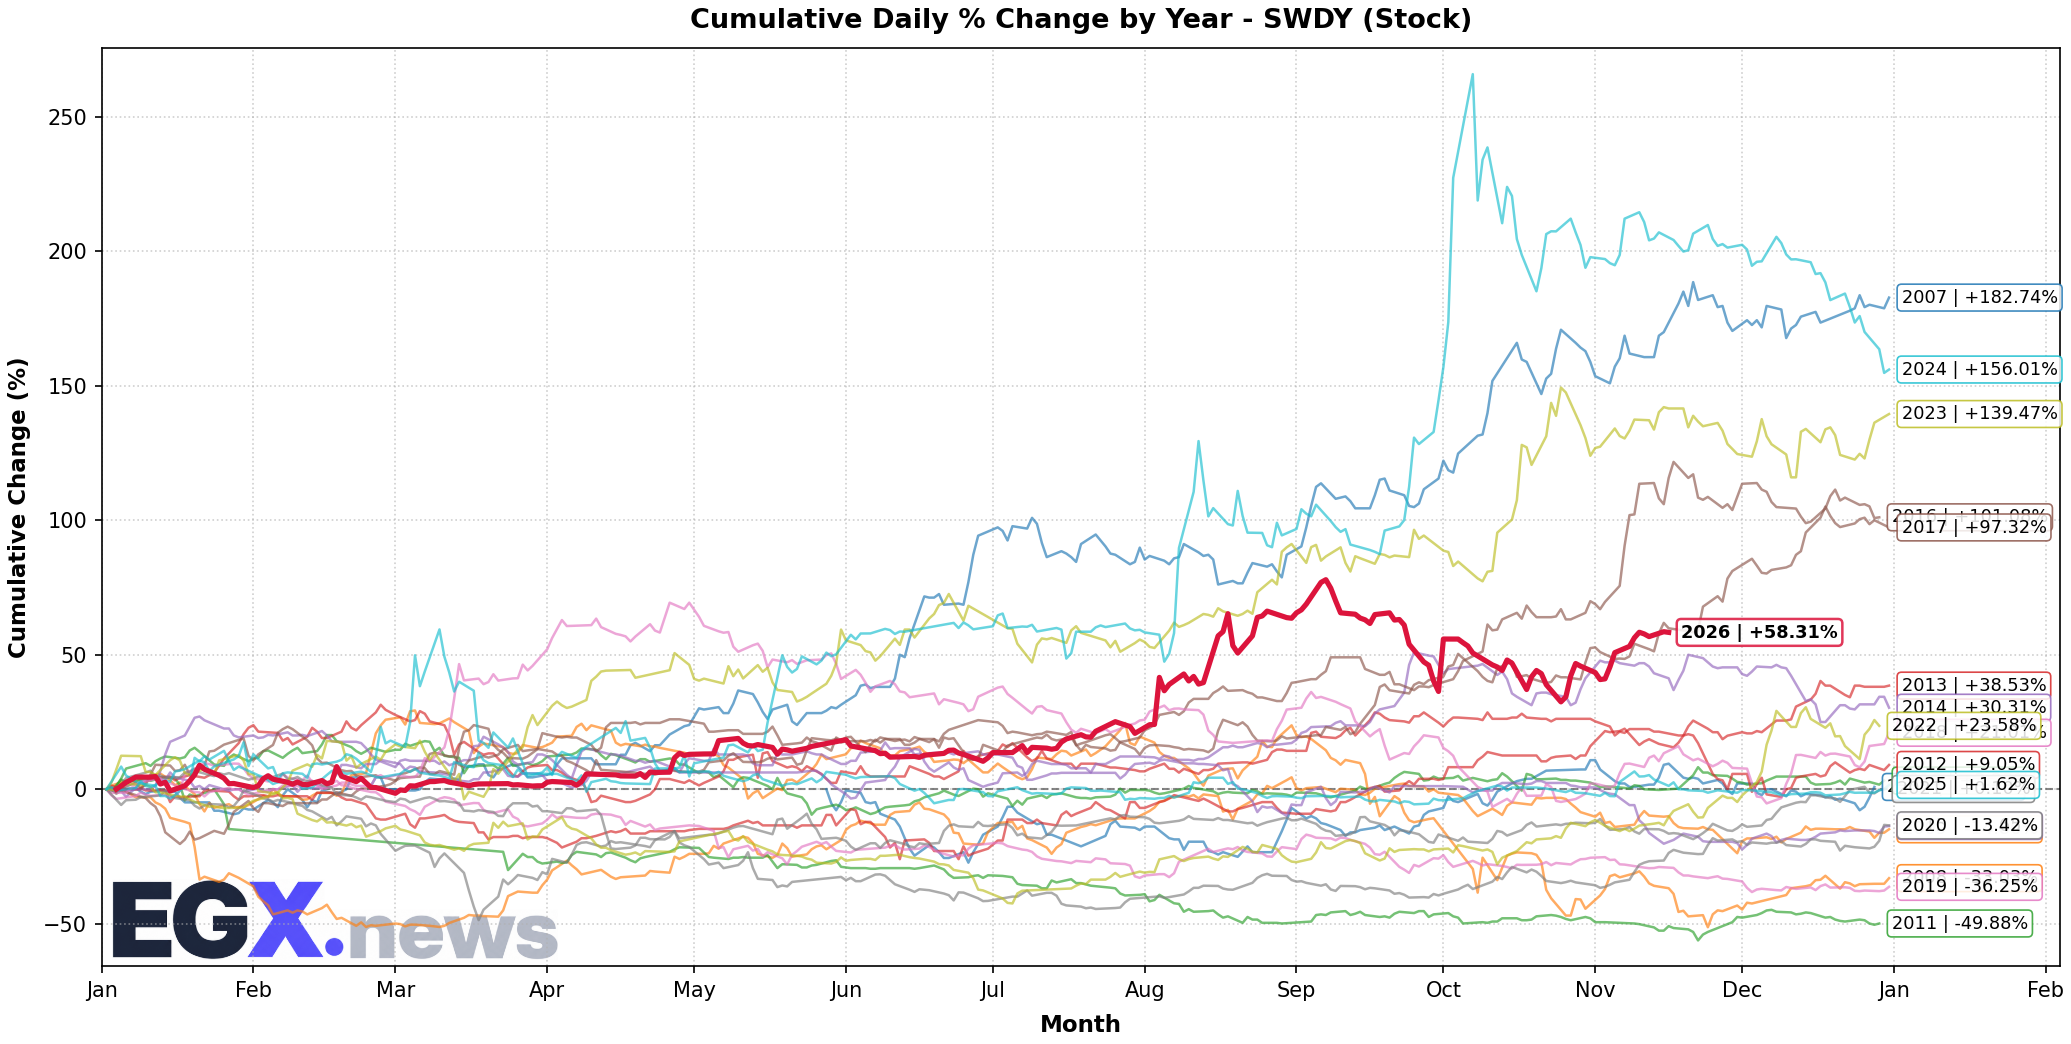
شركة السويد للصناعات الغذائية (SWDY)
تشهد الأسهم الزراعية والصناعية المرتبطة بالتوريدات المحلية دعماً من قرار الحكومة بتثبيت أسعار المنتجات البترولية، مما يخفض تكاليف الإنتاج والنقل. يراقب المحللون مستويات الأداء في ظل توقعات بزيادة مساحات الزراعة خلال الموسم القادم، مع مراعاة تأثير تقلبات صرف العملة على الهوامش التشغيلية.
سياسة الفائدة والسيولة
في إطار مواجهة التضخم المرتقب، يواصل البنك المركزي المصري سياسة التيسيس المشددة مدعوماً بتدفقات الاستثمار الأجنبي غير المباشر عبر شهادات الإيداع والأدوات الحكومية. تشير أحدث بيانات البنك إلى سحب نحو 285.3 مليار جنيه من ودائع السوق المفتوحة، في وقت يواصل فيه الجهاز المصرفي تسجيل معدلات قبول مرتفعة في عطاءات أذون الخزانة، مدعوماً بعوائد تنافسية مقارنة بالأدوات البديلة.
ترى مؤشرات السوق أن الفائدة على الإيداع قد تستقر عند مستوياتها الحالية خلال الأشهر القليلة القادمة، في حال تثبيت معدلات التضخم السنوي عند حوالي 13-14%، بينما من المنتظر أن تظل أسعار الفائدة على القروض مرتفعة لتحفيز جذب السيولة إلى الجهاز المصرفي. وفي السياق نفسه، أعلنت وزارة المالية عن خطتها لتخفيض حجم الدين الخارجي لأجهزة الموازنة بنحو 6.5 مليار دولار خلال الثلاث سنوات القادمة، مما سيخفف العبء على الميزانية ويحسن قدرة الدولة على خدمة التزاماتها بالعملة الصعبة.
تحركات المعادن النفيسة والسلع
واصل المعدن النفيس مسار صعوده العالمي، مدعوماً بتراجع الدولار في بعض الفترات وارتفاع توقعات التضخم، في حين سجلت الأسعار في مصر مستويات تاريخية تتجاوز 6,200 جنيه للجرام من عيار 21، في وقت أبدى فيه المستثمرون تمهلاً في الشراء الفوري وسط توقعات بقرارات الفيدرالي القادمة. تشير التقارير إلى أن الذهب في مصر يتم تداوله حالياً بأقل من سعره العادل بنحو 40 جنيهاً للجرام، مما يفتح باباً للشراء الاستثماري على المدى المتوسط.
على صعيد السلع الاستراتيجية، قررت الحكومة المصرية تثبيت أسعار التوريد للقمح والمحاصيل الاستراتيجية، في حين من المنتظر أن تشهد السوق المحلي حركة نشطة خلال الفترة القادمة مع بدء حصاد المواسم وتسعير الكميات القادمة. كما واصلت الشركات المصدرة استراتيجية تعديل الأسعار وفقاً لتقلبات الصرف لتعزيز قدرتها التنافسية في الأسواق الخارجية.
توقعات افتتاحية الجلسة والآفاق القريبة
من المرجح أن تفتح جلسة تداولات اليوم على تباين طفيف، مع توجه المؤشر EGX30 للصعود في ظل دعم من الأسهم البنكية والتصديرية، في حين يظل مؤشر EGX70 تحت ضغط البيعية في القطاعات المحلية المكثفة. يراقب المستثمرون مستويات 52,000 نقطة كمحطة دعم أساسية للمؤشر الرئيسي، في حال فشل الكسر قد يتم اختبار الدعم التالي عند 51,500 نقطة.
تشير القراءة الفنية إلى أن السيولة ستتركز على الأسهم ذات الأصول الدولارية والعوائد الموزعة، في حين قد تشهد أسهم العقارات تصحيحاً. يترقب السوق بيانات التضخم القادمة من الولايات المتحدة ومتابعة تصريحات مسؤولي الفيدرالي، في حين تظل الأنظار متجهاً نحو تدفقات شهادات الإيداع الجديدة وأسعار الفائدة على الإيداع.
ومن المتوقع أن يتم تداول الأسهم الأكثر تأثراً بتذبذب الدولار، مثل البنوك والشركات المصدرة، في نطاق عرض وطلب، في حين سيبقى المستثمرون على أهبة الاستعداد لأي تطورات مفاجئة في أسعار الفائدة العالمية أو بيانات الاقتصاد الكلي.
الخاتمة
ختاماً، تظل السوق المصرية في مرحلة من التكيّف مع التقلبات الدولية والمحلية، حيث يتصدر الدولار عناوين السوق محققاً مستويات قياسية، في وقت تستفيد فيه القطاعات المدعومة بالأصول الأجنبية من ذلك، بينما تواجه القطاعات المحلية ضغوطاً تضخمية. تتوقع هذه البصيرة مواصلة التباين بين المؤشرين الرئيس والأوسع، مع تركيز المستثمرين على أدوات التحوط الجديدة مثل البيع على المكشور، وعلى آداء الشركات المستهدفة لبرنامج شهادات الإيداع المصرية. وتبقى مراقبة سياسات البنك المركزي واتجاهات الفيدرالي هي المفتاح لتحديد المسار القادم للأسواق المالية.
متابعة مباشرة لأسهم البورصة المصرية
احصل على أسعار الأسهم اللحظية، عمق السوق التراكمي، والتحليلات الفنية والكمية لـ 299 شركة مقيدة.
الانتقال إلى شاشة التداول المباشرة ←